Agricultura
Veja como escolha da tributação anual do Funrural impacta empregador rural
Iniciativa que impactará diretamente na tributação aplicada durante todo o ano-calendário vigente, acerca do recolhimento sobre a comercialização rural Compartilhe: Clique para compartilhar no Facebook(abre em nova janela) Clique para compartilhar no WhatsApp(abre em nova janela) Clique para compartilhar no LinkedIn(abre em nova janela) Clique para compartilhar no Telegram(abre em nova janela)
BATANEWS/O PRESENTE RURAL
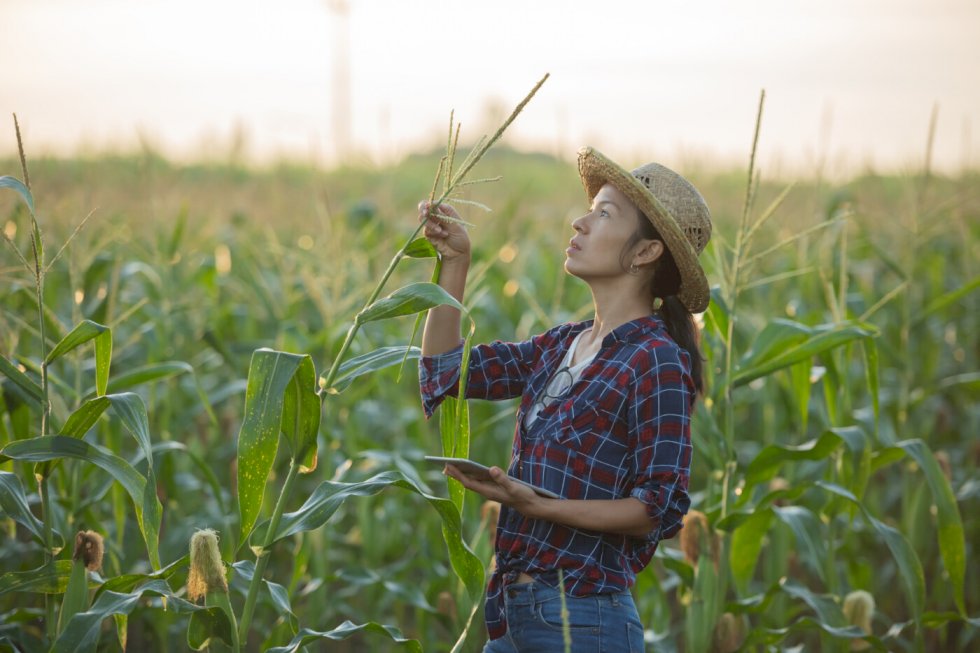
Em janeiro de cada ano, o empregador rural pessoa física tem uma importante decisão a tomar. É momento de escolher a forma de tributação da Contribuição Previdenciária Rural, mais conhecida como “Funrural' – iniciativa que impactará diretamente na tributação aplicada durante todo o ano-calendário vigente, acerca do recolhimento sobre a comercialização rural.
O presidente do Sistema Faesc/Senar, José Zeferino Pedrozo, destaca que essa decisão influencia diretamente o cálculo do tributo. “Com isso, o contribuinte poderá optar em calcular e recolher as contribuições previdenciárias rurais tendo como base de cálculo a folha de pagamento de seu (s) empregado (s) ao invés do valor da comercialização da produção rural'.
Presidente do Sistema Faesc/Senar, José Zeferino Pedrozo: “contribuinte poderá optar em calcular e recolher as contribuições previdenciárias rurais tendo como base de cálculo a folha de pagamento de seu (s) empregado (s) ao invés do valor da comercialização da produção rural' – Foto: Caroline Lorenzetti
O dirigente explica, ainda, que ao optar por essa forma de tributação, o produtor rural deverá apresentar uma declaração à empresa que adquirir sua produção rural sempre que realizar uma venda. “Assim, o ‘Funrural’ não será descontado sobre o valor da comercialização. Cabe destacar que a contribuição destinada ao Senar será recolhida normalmente'.
A norma que estabelece esse tipo de opção é a Lei 13.606/2018 que introduziu o parágrafo 13º no artigo 25 da Lei 8.212/1991.
De acordo com o coordenador de arrecadação do Senar/SC, Emerson Cardozo Gava, na prática, o empregador rural pessoa física poderá optar por recolher a contribuição previdenciária sobre a folha de salários, desde que manifeste sua opção mediante o pagamento da contribuição relativa a janeiro de cada ano ou à primeira competência subsequente ao início da atividade rural.
A opção é irretratável para todo o ano-calendário. Caso opte pelo recolhimento sobre a folha de salários, a base de cálculo da contribuição ao Senar (Pessoa Física: 0,2%) permanece inalterada. A contribuição própria desse contribuinte deve ser recolhida por meio de Darf, com prestação da informação no eSocial.
Foto: Divulgação/Copacol
Caso não faça a opção, a forma de recolhimento terá como base de cálculo o valor da comercialização da produção rural auferida no mês de competência e recolhida até o dia 20 do mês subsequente.
A contribuição destinada ao Senar não é alcançada por esta decisão. Por isso, permanece o cálculo efetuado sobre o valor da comercialização da produção rural, que corresponde a 0,2% no caso do produtor rural pessoa física.
Para auxiliar o produtor rural, o Sistema Faesc/Senar disponibiliza um link de acesso ao simulador, acesse clicando aqui. Com isso, é possível simular os valores a recolher com base na forma da tributação aplicada.
LEIA MAIS


PRIMEIRA PÁGINA