Economia
Refis do ICMS prevê desconto de até 90% em multas e juros em MS
Projeto enviado à Assembleia permite quitar débitos à vista até 28 de dezembro ou parcelar em até 60 vezes
JHEFFERSON GAMARRA
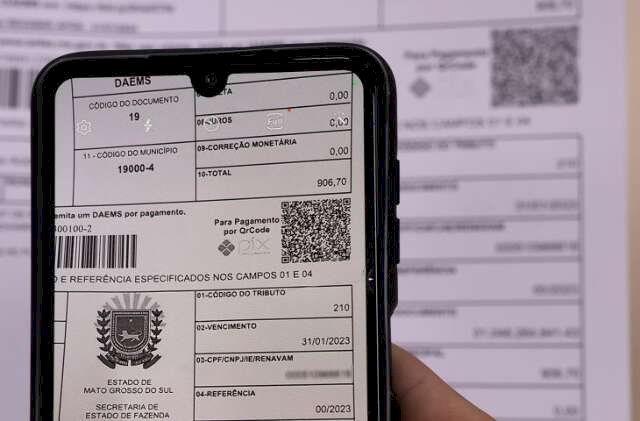
O governador Eduardo Riedel (PP) encaminhou à Alems (Assembleia Legislativa de Mato Grosso do Sul) projeto de lei que cria condições especiais para a regularização de dívidas de ICMS (Imposto sobre Circulação de Mercadorias e Serviços). A proposta prevê desconto de 90% sobre multas e juros de mora para quem quitar os débitos à vista e reduções menores para contribuintes que optarem pelo parcelamento, que poderá chegar a 60 meses. O prazo para adesão termina em 28 de dezembro de 2026.
A medida abrange créditos tributários relativos a fatos geradores ocorridos até 30 de abril de 2026, estejam eles constituídos ou não, inscritos ou não em dívida ativa, em cobrança judicial ou em discussão administrativa. O texto também inclui débitos denunciados espontaneamente pelos próprios contribuintes, multas relacionadas ao descumprimento de obrigações acessórias do ICMS e dívidas que já tenham sido objeto de parcelamentos anteriores, inclusive aqueles rompidos ou ainda em andamento, observadas as condições previstas no projeto.
A proposta foi encaminhada pelo governador à Assembleia Legislativa por meio da Mensagem nº 18/2026, assinada em 27 de outubro. O objetivo declarado pelo Executivo é oferecer uma nova oportunidade para que empresas e demais contribuintes regularizem suas obrigações tributárias e, ao mesmo tempo, reduzir o volume de processos administrativos e judiciais relacionados à cobrança de débitos estaduais.
O programa foi estruturado em três modalidades de pagamento. Quem quitar a dívida em parcela única terá redução de 90% das multas, tanto punitivas quanto moratórias, e dos juros de mora. Para quem precisar parcelar, o desconto dependerá da quantidade de prestações escolhida.
Nos pagamentos divididos entre duas e 20 parcelas mensais e sucessivas, o projeto estabelece redução de 75% das multas e de 65% dos juros de mora. Já para quem optar por um prazo maior, de 21 a 60 parcelas, os descontos serão de 60% sobre as multas e de 50% sobre os juros.
Os percentuais incidem sobre as multas e os juros, e não representam abatimento equivalente sobre o valor principal do imposto devido. O projeto determina que os créditos sejam consolidados na data da adesão, considerando os acréscimos legais aplicáveis.
Parcelamento tem regras e risco de perda dos descontos - A adesão ao programa deverá ser formalizada até 28 de dezembro de 2026. Para que o pedido seja efetivado, o contribuinte terá de pagar o valor integral, no caso da modalidade à vista, ou a primeira parcela, nas opções de parcelamento, respeitado o mesmo prazo.
O texto também estabelece condições para a entrada e para o valor mínimo das prestações. Na modalidade de duas a 20 parcelas, o valor da parcela inicial não poderá ser inferior ao de uma prestação do parcelamento. Para dívidas divididas entre 21 e 60 meses, a entrada deverá corresponder a pelo menos 5% do crédito tributário consolidado após a aplicação dos descontos.
Em qualquer uma das modalidades parceladas, o valor mínimo de cada prestação mensal deverá ser equivalente a 10 UFERMS (Unidades Fiscais Estaduais de Referência de Mato Grosso do Sul), conforme o valor vigente na data do pedido.
As parcelas seguintes à primeira terão acréscimo de juros calculados com base na taxa Selic, acumulada mensalmente, além de 1% referente ao mês do pagamento.
O benefício poderá ser perdido em caso de inadimplência. Conforme o projeto, o acúmulo de três parcelas não pagas ou o atraso de qualquer prestação por mais de dois meses provoca o rompimento automático do acordo. Nessa situação, o contribuinte perde as reduções de multas e juros previstas para o parcelamento sobre o saldo restante, e a cobrança da dívida continua.
O projeto dispensa a apresentação de garantias ou o arrolamento de bens para a concessão dos novos parcelamentos. A regra, porém, preserva garantias já existentes em débitos transferidos de outras modalidades de parcelamento, tenham sido elas apresentadas voluntariamente ou não.
Débitos antigos e dívidas em discussão - O alcance do Refis não se limita a dívidas ainda não cobradas judicialmente. A proposta permite incluir créditos inscritos em dívida ativa, inclusive aqueles que já são objeto de execução fiscal, além de valores discutidos em processos administrativos.
Também poderão ser incluídos débitos declarados no âmbito do Simples Nacional cuja cobrança tenha sido transferida para o Estado por meio de convênio com a União. O texto contempla ainda créditos constituídos por lançamento de ofício, inclusive aqueles formalizados depois da publicação da futura lei, desde que relacionados a fatos geradores ocorridos até 30 de abril de 2026.
Há, entretanto, condições específicas para quem já participou de programas anteriores. Nos casos de saldos remanescentes de parcelamentos ou reparcelamentos realizados com base nas leis estaduais nº 6.495/2025, nº 6.288/2024 e nº 5.802/2021, o valor a ser renegociado deverá ser consolidado sem a manutenção das reduções concedidas por essas legislações.
A adesão também implica reconhecimento dos débitos incluídos no programa. Quem tiver ações judiciais, embargos à execução fiscal, reclamações, defesas ou recursos administrativos relacionados aos valores deverá desistir dessas medidas e renunciar ao direito sobre o qual se fundamentam, conforme as condições previstas no projeto.
Para débitos inscritos em dívida ativa, a extinção da cobrança também dependerá do pagamento dos honorários advocatícios. Nas execuções fiscais, o projeto fixa a verba honorária em 10% do valor do crédito principal apurado após as reduções de multas e juros. Nos processos judiciais em que o contribuinte questiona a cobrança, os honorários eventualmente definidos pela Justiça serão reduzidos na mesma proporção aplicada ao crédito principal.
A regularização não elimina, automaticamente, custas processuais nem emolumentos devidos aos cartórios de protesto. O pagamento dessas despesas continua sendo exigido para a extinção dos créditos estaduais, nos termos do texto.
Prazo especial para contribuintes notificados - Além do programa geral, o projeto autoriza o Executivo a conceder novos prazos para contribuintes que receberam notificações relacionadas a débitos de ICMS e não regularizaram a situação nos períodos originalmente previstos.
Uma das situações contempladas é a dos créditos formalizados conforme o artigo 117-A ou os parágrafos 3º a 13 do artigo 228 da Lei Estadual nº 1.810/1997, que trata do sistema tributário de Mato Grosso do Sul. O novo prazo poderá alcançar dívidas já inscritas em dívida ativa e até mesmo aquelas que estejam sendo cobradas judicialmente.
Os interessados deverão apresentar requerimento até 15 de dezembro de 2026. O pagamento à vista ou da primeira parcela deverá ocorrer dentro do prazo que vier a ser concedido pelo Executivo, respeitado o limite estabelecido no projeto.
Nesses casos, as condições especiais do Refis poderão ser aplicadas cumulativamente às regras de pagamento previstas na legislação tributária, inclusive em relação à quantidade de parcelas, à entrada mínima e às reduções de multas e juros.
O texto também trata de situações em que a cobrança do ICMS ocorreu porque o contribuinte deixou de recolher uma contribuição exigida como condição para usufruir de benefício ou incentivo fiscal. Se a contribuição for paga nas condições previstas, o direito ao benefício poderá ser restabelecido, tornando sem efeito os lançamentos e as multas relacionados à falta de pagamento no prazo original, inclusive quando a cobrança já estiver inscrita em dívida ativa ou ajuizada.
FUNDERSUL e benefícios fiscais - Outro ponto da proposta envolve a contribuição destinada ao Fundersul (Fundo de Desenvolvimento do Sistema Rodoviário do Estado de Mato Grosso do Sul), prevista na Lei Estadual nº 1.963/1999.
O projeto autoriza a concessão de novo prazo para pagamento à vista ou da primeira parcela dessa contribuição quando ela for exigida como condição para a aplicação do diferimento do ICMS em operações internas com produtos agropecuários ou para a utilização de incentivos e benefícios fiscais em operações internas ou interestaduais realizadas até a publicação da futura lei.
O pedido deverá ser apresentado até 15 de dezembro de 2026. O parcelamento poderá ser feito em até 36 prestações mensais e consecutivas, com entrada mínima de 5% do crédito tributário consolidado e parcelas de pelo menos 10 UFERMS.
A contribuição será atualizada com juros calculados pela Selic e multa moratória, conforme a legislação estadual. O pagamento poderá restabelecer o direito ao diferimento ou ao incentivo fiscal e tornar sem efeito os lançamentos e as multas relacionados à falta de recolhimento no prazo original.
O benefício, contudo, dependerá do cumprimento das condições estabelecidas. No parcelamento, o atraso de mais de duas prestações, consecutivas ou não, ou o atraso superior a 60 dias no pagamento da última parcela impede o restabelecimento do direito ao diferimento ou ao incentivo fiscal. Nesse caso, os lançamentos e as multas continuam produzindo efeitos.
A proposta esclarece ainda que o restabelecimento do diferimento não dispensa o recolhimento do imposto na etapa em que ocorrer o encerramento desse mecanismo. Em outras palavras, o pagamento da contribuição não elimina o ICMS devido na etapa posterior em que o imposto se torna exigível.
Regularização de declarações e documentos fiscais - O projeto também abre a possibilidade de concessão de novo prazo para a entrega da EFD (Escrituração Fiscal Digital) e de outras informações exigidas pela legislação tributária, como declarações, relações e listagens cujo prazo original tenha vencido até a publicação da futura lei.
A medida prevê anistia da multa pelo atraso para os contribuintes que entregarem os arquivos e documentos dentro do novo prazo estabelecido pelo Executivo. O benefício também poderá alcançar quem já tiver apresentado a documentação em atraso até a publicação do ato que conceder a nova oportunidade.
A regra poderá beneficiar inclusive contribuintes que tenham sido autuados, ou que venham a ser autuados até a publicação do novo prazo, por falta de entrega de documentos e informações ou por falta de estorno de crédito, observadas as restrições previstas no projeto.
A anistia, porém, não se aplica às hipóteses de utilização de crédito de ICMS registrado em desacordo com a legislação ou de falta de estorno nos casos em que ele é obrigatório. O texto também não autoriza a devolução de valores já pagos.
Quando a entrega da documentação ocorrer dentro do prazo concedido, os atos de imposição de multa cuja ciência tenha ocorrido anteriormente poderão perder efeito, independentemente da fase de cobrança em que estiverem os respectivos créditos.
Débitos declarados em escrituração fiscal - Outra frente de regularização alcança os saldos devedores de ICMS declarados na Escrituração Fiscal Digital e que tenham sido objeto de notificação prévia prevista no regulamento estadual do imposto até a data de publicação da futura lei.
Para esses contribuintes, o Executivo poderá estabelecer novo prazo para o pagamento à vista ou da primeira parcela. O requerimento deverá ser apresentado até 15 de dezembro de 2026, e as condições especiais de parcelamento e redução de multas e juros previstas no programa também poderão ser aplicadas.
O projeto determina que, com o pagamento ou o parcelamento nas condições autorizadas, as inscrições em dívida ativa relacionadas a esses débitos ficarão sem efeito, inclusive nos casos em que já tenha sido ajuizada cobrança.
Próximos passos - O texto ainda depende da análise e da aprovação dos deputados estaduais para se tornar lei. A proposta estabelece, portanto, duas datas centrais para os contribuintes: 15 de dezembro de 2026, prazo para requerer algumas das regularizações especiais previstas e 28 de dezembro de 2026, limite para adesão ao programa geral de pagamento incentivado e quitação à vista ou da primeira parcela.
O projeto não prevê restituição nem compensação de valores já pagos. As condições finais de execução do programa também dependerão da regulamentação pelo Poder Executivo estadual.
LEIA MAIS
PRIMEIRA PÁGINA