Economia
Frigorífico vê otimismo pela frente
A instituição identificou diversos riscos significativos
BATANEWS/AGROLINK
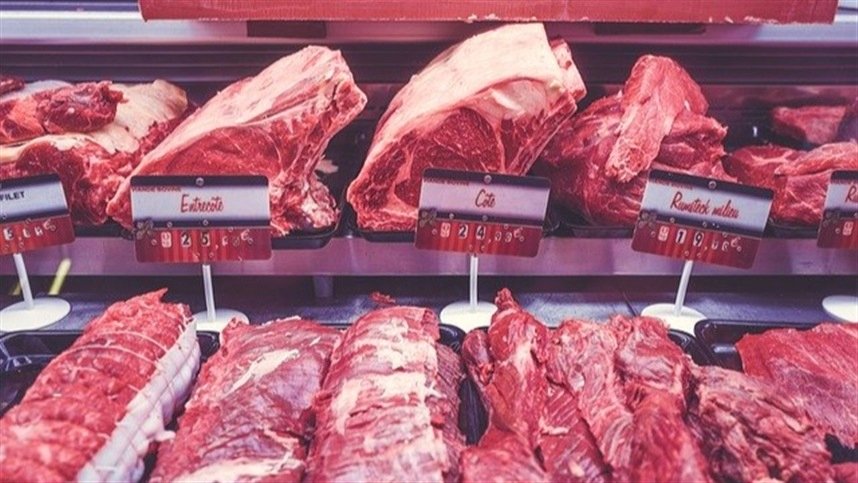
O Goldman Sachs elevou sua recomendação de compra para a JBS (JBSS3) devido à perspectiva de um terceiro trimestre de 2023 (3T23) mais forte do que o mercado temia. Apesar dos desafios na indústria de carne bovina nos EUA, o banco acredita que as operações de carne bovina na Austrália e Brasil compensarão essa situação. Além disso, a expectativa de margens melhores na Pilgrim's Pride Corporation (PPC) e na Seara pode impulsionar o crescimento positivo do Ebitda no futuro.
De acordo com o Goldman Sachs, a empresa está finalizando os trâmites regulatórios e planeja convocar uma reunião extraordinária dos acionistas nas próximas semanas para votar sobre o assunto. O banco recomenda a compra das ações da empresa, com um preço-alvo de R$ 22,70 nos próximos 12 meses, o que representa um potencial de alta de 25,8%.
A instituição identificou diversos riscos significativos para a JBS, incluindo um excesso persistente na oferta global de frango, uma possível recessão cíclica nos Estados Unidos, riscos de execução relacionados ao processo de listagem dupla nos EUA, deterioração macroeconômica e uma demanda global mais fraca do que o previsto, volatilidade cambial, competição acirrada, possíveis embargos, proibições ou interrupções nas exportações devido a medidas sanitárias, além de potenciais litígios futuros.
Em resumo, o Goldman Sachs expressou otimismo em relação à JBS, prevendo um desempenho sólido no terceiro trimestre de 2023, impulsionado pelas operações de carne bovina na Austrália e Brasil, bem como pelas expectativas de melhores margens na Pilgrim's Pride Corporation (PPC) e na Seara.
LEIA MAIS


PRIMEIRA PÁGINA