Agronegócios
Inadimplência no agro não pode ser atribuída exclusivamente ao produtor, defende especialista
Artigo questiona a gestão do crédito rural e aponta a necessidade de apuração das responsabilidades das instituições financeiras.
BATANEWS/OPR
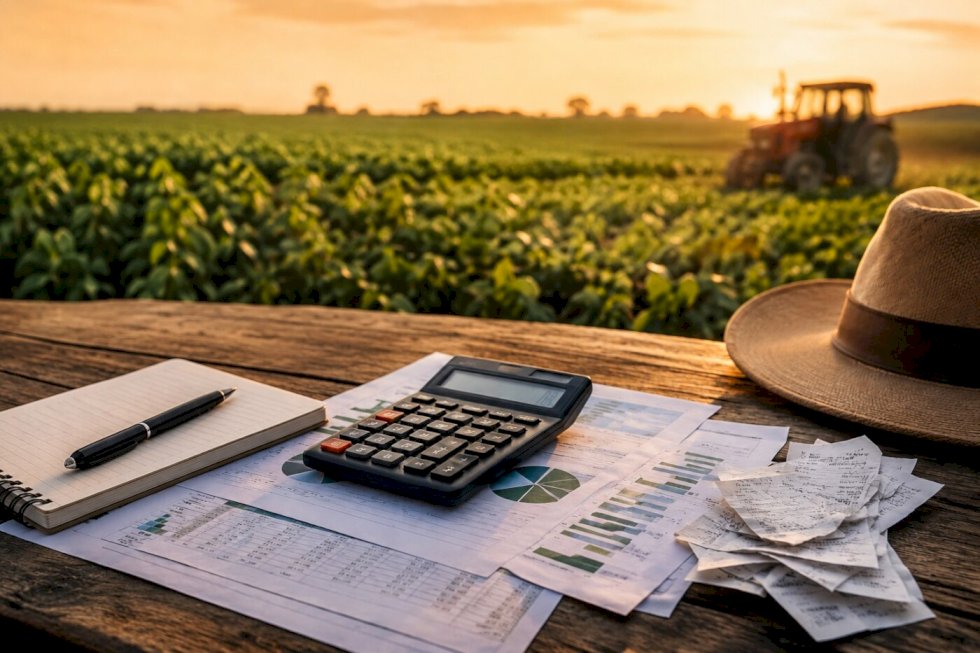
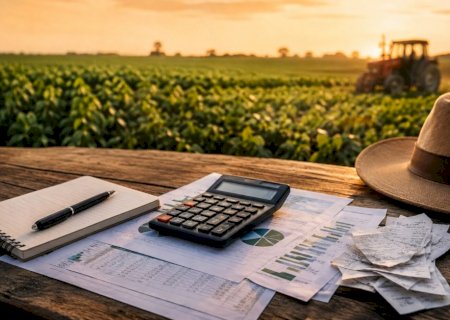
O agronegócio brasileiro atravessa um momento que exige muito mais do que análises superficiais e discursos que procuram atribuir ao produtor rural a responsabilidade pelos crescentes índices de endividamento e inadimplência. Estamos diante de uma questão estrutural, que envolve a sustentabilidade econômica da atividade produtiva, a política de financiamento do setor e, sobretudo, a responsabilidade das instituições financeiras na concessão e administração do crédito rural.
A deterioração da carteira de crédito de uma instituição financeira de grande relevância para o financiamento do agronegócio brasileiro deveria provocar uma reflexão muito mais abrangente do que simplesmente contabilizar operações inadimplentes. É necessário investigar como esses recursos foram concedidos, quais critérios foram utilizados nas análises, como as garantias foram verificadas e quais mecanismos de acompanhamento e fiscalização foram efetivamente empregados.
Afinal, crédito não é apenas dinheiro disponibilizado. É uma operação que exige análise técnica, avaliação de riscos, conhecimento da atividade financiada e responsabilidade de ambas as partes. Ou seja, é preciso fazer o óbvio: separar o produtor que não consegue pagar daquele que não pretende pagar.
Essa distinção parece elementar, mas frequentemente desaparece das discussões sobre endividamento rural. O produtor que contrai financiamento para custear sua lavoura, investir em equipamentos, ampliar sua produção ou manter sua atividade pecuária está assumindo um compromisso com base em uma expectativa de resultado econômico. Entretanto, entre o planejamento e a liquidação da dívida existem variáveis que nem sempre estão sob seu controle.
Eventos climáticos extremos, estiagens prolongadas, excesso de chuvas, oscilações nos preços das commodities, aumento dos custos de produção, deterioração das relações de troca e dificuldades de comercialização podem comprometer completamente a capacidade de pagamento de uma operação que, originalmente, apresentava condições de viabilidade.
Não se trata de justificar indiscriminadamente o inadimplemento, muito menos de desconsiderar os compromissos assumidos. Trata-se de reconhecer que a atividade agropecuária possui características próprias e riscos que precisam ser adequadamente considerados por quem financia a produção.
Mas existe outro lado dessa equação que precisa ser discutido: a responsabilidade de quem concede o crédito. Afinal, se uma instituição financeira dispõe de estrutura técnica, informações cadastrais, sistemas de avaliação, mecanismos de controle e profissionais especializados para analisar uma operação antes de disponibilizar recursos, cabe a ela verificar a identidade do tomador, a existência e a regularidade das propriedades apresentadas como garantia, a viabilidade do projeto, a capacidade de pagamento e a correta destinação dos recursos.
Se surgem notícias sobre operações ocorridas no principal agente financeiro do agronegócio brasileiro, envolvendo casos de CPFs inexistentes, propriedades rurais fictícias ou documentação irregular, estamos diante de situações que exigem uma investigação rigorosa, pois não se pode tratar esse tipo de ocorrência como se fosse apenas mais um episódio de inadimplência decorrente dos riscos normais da produção agropecuária.
É necessário que se responda a questionamentos tais como: quem apresentou essas operações? Quem realizou as análises? Quem aprovou? Quem autorizou a liberação dos recursos? Quais procedimentos de verificação foram adotados? E, principalmente, onde estavam os mecanismos de controle que deveriam impedir ou identificar essas irregularidades?
Não é razoável que eventuais falhas nos processos de concessão e fiscalização sejam automaticamente incorporadas à conta do produtor rural, como se todos os resultados negativos das carteiras de crédito tivessem a mesma origem e merecessem o mesmo tratamento.
Naturalmente, cada ocorrência precisa ser individualizada, com apuração dos fatos e identificação dos responsáveis. Não se pode antecipar culpa de dirigentes, funcionários, produtores ou terceiros sem provas. Mas também não se pode ignorar que a responsabilidade pela qualidade do crédito começa antes mesmo de sua concessão.
Sempre tivemos na produção agrícola o risco de se produzir “a céu aberto', sujeito aos estresses climáticos, e também às oscilações do mercado. Mas isso não é o mesmo que o risco de administrar mal o crédito. E essa diferença precisa estar presente nas discussões sobre o futuro do financiamento rural brasileiro.
Foto: Divulgação
O produtor rural não define as políticas internas dos bancos e cooperativas de crédito, não estabelece os critérios de aprovação das operações e não administra seus mecanismos de controle. Ele apresenta sua necessidade de financiamento, demonstra sua capacidade produtiva, oferece as garantias exigidas e assume uma obrigação financeira. A instituição, por sua vez, precisa fazer sua parte com competência, diligência e responsabilidade.
Quando uma operação é aprovada sem a devida avaliação, quando garantias não são adequadamente verificadas ou quando os mecanismos de fiscalização falham, é indispensável apurar a responsabilidade institucional. O crédito mal concedido também representa um risco para a sociedade, especialmente quando envolve recursos públicos, programas oficiais de financiamento e instrumentos de política agrícola.
Não podemos esquecer que o crédito rural não é um negócio bancário qualquer. Ele integra uma política estratégica para o desenvolvimento econômico e a segurança alimentar do país.
O produtor rural precisa de crédito responsável, não de julgamento generalizado. É justamente nesse contexto que a discussão sobre o endividamento do agronegócio precisa avançar. Medidas de prorrogação, renegociação e alongamento das dívidas são instrumentos necessários quando a capacidade de pagamento é comprometida por fatores que afetam a atividade produtiva. Entretanto, não podem ser confundidas com soluções definitivas para problemas estruturais.
É preciso estabelecer políticas de gestão de riscos, ampliar a eficiência dos instrumentos de seguro rural, aprimorar os mecanismos de proteção de renda, adequar os prazos de financiamento aos ciclos produtivos, enfim, estabelecer critérios mais consistentes para a concessão de crédito.
Também é indispensável que as instituições financeiras aprimorem seus sistemas de governança, fiscalização e avaliação de riscos. A eficiência de uma carteira de crédito não deve ser medida apenas pelo volume de recursos emprestados, mas pela qualidade das operações, pela capacidade de pagamento dos tomadores e pela efetividade dos controles adotados.
O Brasil não pode permitir que a discussão sobre a inadimplência rural se transforme em uma disputa entre bancos e produtores. Ambos são partes importantes de uma engrenagem econômica que precisa funcionar de maneira sustentável.
Foto: Divulgação
Entretanto, é necessário estabelecer responsabilidades. Quem produz precisa honrar seus compromissos sempre que houver condições para isso. Quem financia precisa avaliar corretamente os riscos, conceder crédito com critérios técnicos e fiscalizar as operações. E quem eventualmente frauda o sistema precisa responder pelos seus atos.
O agronegócio brasileiro não precisa de culpados escolhidos antecipadamente. Precisa de responsabilidade, transparência e soluções. Afinal, por trás de cada financiamento rural existe uma atividade produtiva, um investimento, uma família, empregos, fornecedores, compromissos comerciais e, sobretudo, a produção de alimentos que abastece o Brasil e o mundo.
Como já escrevemos há anos, e reforçamos agora, não podemos esquecer que o produtor rural é parte fundamental dessa cadeia. Ele não pode ser tratado como o único responsável quando o sistema de financiamento apresenta problemas, especialmente quando existem questionamentos sobre a qualidade dos processos de concessão e gestão do crédito.
Se queremos um agronegócio forte, competitivo e sustentável, precisamos começar reconhecendo que a responsabilidade não termina na assinatura de um contrato de financiamento. Ela começa muito antes, na decisão de conceder o crédito, e permanece durante todo o período em que os recursos são administrados.
Quem produz precisa de condições para continuar produzindo. E quem concede crédito precisa demonstrar que sabe administrar os riscos que decidiu assumir.
LEIA MAIS



PRIMEIRA PÁGINA