Economia
Tem a notinha aí? Confira quais gastos devem ser declarados no Imposto de Renda e como comprovar
Prazo para começar a entregar o Imposto de Renda começa na sexta-feira
BATANEWS/MIDIAMAX
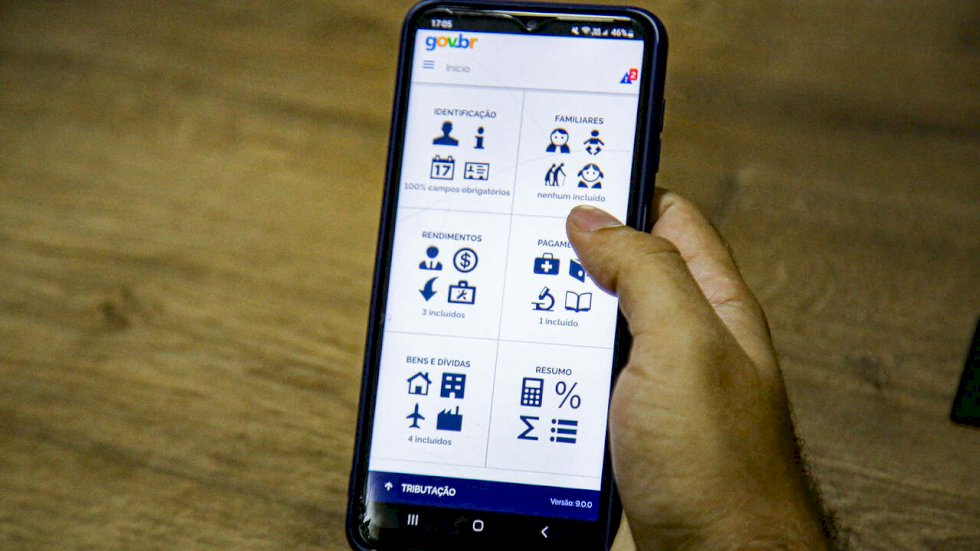
Época do Imposto de Renda chegou (Arquivo, Jornal Midiamax)
Com a chegada do prazo para a declaração do Imposto de Renda de 2024, vem também o árduo trabalho de lembrar das despesas no ano-base de 2023 que podem ser deduzidas pela Receita Federal. Aliás, a entrega começa na próxima sexta-feira (15).
De acordo com o contador Elias Guerra, entre as despesas que são dedutíveis do Imposto de Renda entram convênios médicos e gastos com serviços de saúde, despesas com educação (titular e dependentes), além de pagamento de pensão alimentícia e previdência privada.
Para declarar essas despesas basta preencher o campo destinado aos gastos no programa da Receita Federal ou no aplicativo do IRPF (Imposto de Renda de Pessoa Física). Entretanto, o contador faz um alerta.
“O que eu recomendo para os meus clientes, que estão pegando recibo de um profissional liberal. Por exemplo, um dentista. A receita não vai aceitar o recibo comercial, ela quer o recibo timbrado daquele profissional, devidamente qualificado com endereço, número do conselho”, explica o profissional ao Jornal Midiamax.
Ele aconselha que o contribuinte guarde também o comprovante de pagamento, seja ele por cartão, cheque ou Pix. Uma forma de ter esse levantamento é por extrato bancário. “Se um dia a receita questionar aquela despesa, ele apresenta não só o recibo, mas também a forma que foi paga”, diz à reportagem.
Quem deve declarar o Imposto de Renda?
A Receita Federal trouxe diversas mudanças para a declaração do Imposto de Renda 2024, principalmente por força da nova faixa de isenção proposta pelo Governo Federal. A tabela não era atualizada há 15 anos.
A data limite para a entrega é o dia 31 de maio, ou seja, o contribuinte tem cerca de dois meses e meio para entregar o documento. A expectativa é que em 2024 sejam entregues 623.365 declarações em Mato Grosso do Sul. No ano passado, o montante de documentos chegou a 596.568.
Nova lista de obrigatoriedade
Atualização dos limites em função do novo valor do salário mínimo (Lei 14.663/2023)
Limite de rendimentos tributáveis passou de R$ 28.559,70 para R$ 30.639,90; Limite de rendimentos isentos e não tributáveis de R$ 40.000,00 para R$ 200.000,00; Receita Bruta da atividade Rural de R$ 142.798,50 para R$ 153.199,50; Posse ou propriedade de bens e direitos de R$ 300 mil para R$ 800 mil.Limite de rendimentos tributáveis passou de R$ 28.559,70 para R$ 30.639,90;Limite de rendimentos isentos e não tributáveis de R$ 40.000,00 para R$ 200.000,00;Receita Bruta da atividade Rural de R$ 142.798,50 para R$ 153.199,50;Posse ou propriedade de bens e direitos de R$ 300 mil para R$ 800 mil.
Obrigatoriedade da Lei 14.754/2023 referentes a bens e direitos no exterior:
Optou por detalhar bens da entidade controlada como se fossem da pessoa física – art. 8º; Possui trusts (investimentos) no exterior – Art. 11; Deseja atualizar valores de bens no exterior e tributar por alíquota reduzida (até 31/05/2024).Optou por detalhar bens da entidade controlada como se fossem da pessoa física – art. 8º;Possui trusts (investimentos) no exterior – Art. 11;Deseja atualizar valores de bens no exterior e tributar por alíquota reduzida (até 31/05/2024).
Quem deve declarar o Imposto de Renda em 2024?
Recebeu rendimentos tributáveis acima do limite a ser estipulado pela Receita Federal, de R$ 30.639,90, incluindo aposentadoria, pensão do INSS ou de outros órgãos públicos e salário; Recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte (como é o caso do rendimento gerado pela poupança) acima do limite de R$ 200 mil; Obteve receita bruta na atividade rural em valor acima de R$ 153.199,50; ou pretenda compensar prejuízos da atividade rural deste ou de anos anteriores; Teve a posse ou a propriedade, em 31 de dezembro de 2023, de bens ou direitos, inclusive terra nua, que custam a partir de R$ 800 mil; Obteve ganho de capital na alienação de bens ou direitos sujeito ao imposto; ou optou pela isenção sobre a venda de imóveis, seguido de aquisição de outro em até 180 dias; Realizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas, acima de R$ 40 mil ou com ganhos líquidos sujeitos ao imposto.
Valores até R$ 20 mil são isentos; Passou à condição de residente no Brasil, em qualquer mês, e nessa condição se encontrava em 31 de dezembro de 2023.Recebeu rendimentos tributáveis acima do limite a ser estipulado pela Receita Federal, de R$ 30.639,90, incluindo aposentadoria, pensão do INSS ou de outros órgãos públicos e salário;Recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte (como é o caso do rendimento gerado pela poupança) acima do limite de R$ 200 mil; Obteve receita bruta na atividade rural em valor acima de R$ 153.199,50; ou pretenda compensar prejuízos da atividade rural deste ou de anos anteriores; Teve a posse ou a propriedade, em 31 de dezembro de 2023, de bens ou direitos, inclusive terra nua, que custam a partir de R$ 800 mil; Obteve ganho de capital na alienação de bens ou direitos sujeito ao imposto; ou optou pela isenção sobre a venda de imóveis, seguido de aquisição de outro em até 180 dias;Realizou operações em bolsas de valores, de mercadorias, de futuros e assemelhadas, acima de R$ 40 mil ou com ganhos líquidos sujeitos ao imposto. Valores até R$ 20 mil são isentos;Passou à condição de residente no Brasil, em qualquer mês, e nessa condição se encontrava em 31 de dezembro de 2023.
Mudanças na declaração em 2024
Identificação dos criptoativos; Doação em 2023: mais 1% para o desporto, retorno Pronas e Pronon reflorestamento; Alimentandos: CPF obrigatório e informação adicionais; Data de retorno ao país (quando não residente); Identificação dos bens da Lei 14.754/2023, sobre fundos de investimento.Identificação dos criptoativos;Doação em 2023: mais 1% para o desporto, retorno Pronas e Pronon reflorestamento;Alimentandos: CPF obrigatório e informação adicionais;Data de retorno ao país (quando não residente);Identificação dos bens da Lei 14.754/2023, sobre fundos de investimento.
Restituições do Imposto de Renda
Além disso, o calendário de restituições começa em 31 de maio e se estende até 30 de setembro, distribuído em cinco lotes, beneficiando inicialmente os idosos, deficientes, portadores de moléstias graves, professores, e aqueles que optarem pela declaração pré-preenchida ou pela restituição via Pix.
Ou seja, a Receita Federal estabelece que a ordem de prioridade para o recebimento das restituições se baseia nos itens citados. Entretanto, também há um sistema de desempate pela data de entrega das declarações.
Recebem nesta ordem:
Idade; Condição de saúde; Profissão; Modalidade de declaração.Idade;Condição de saúde;Profissão;Modalidade de declaração.
Em relação aos lotes de restituição não houve alteração nas datas:
Primeiro lote: em 31 de maio; Segundo lote: 28 de junho; Terceiro lote: 31 de julho; Quarto lote: 30 de agosto; e Quinto e último lote: 30 de setembro.Primeiro lote: em 31 de maio;Segundo lote: 28 de junho;Terceiro lote: 31 de julho;Quarto lote: 30 de agosto; eQuinto e último lote: 30 de setembro.
A consulta fica disponível na página da internet da Receita Federal e nos apps da Receita Federal.
LEIA MAIS
PUBLICIDADE



PRIMEIRA PÁGINA


PUBLICIDADE