Economia
Rendimento da poupança muda com nova alta da Selic; entenda as novas regras
Quando a taxa básica de juros ultrapassa 8,5%, ela volta a render pela regra antiga, de 0,5% ao mês mais TR
BATANEWS/REDAçãO
Em meio à disparada da inflação, o Comitê de Política Monetária (Copom) do Banco Central aumentou novamente a taxa básica de juros, a Selic, a 9,25% ao ano. A mudança traz alterações na regra da poupança.
Quando a taxa básica de juros está igual ou abaixo de 8,5% ao ano, a poupança rende 70% da Selic mais a variação da TR (Taxa Referencial), que hoje está zerada, o que dá cerca de 0,44% ao mês. Já quando a Selic ultrapassa 8,5%, ela volta a render pela regra antiga, de 0,5% ao mês mais TR.
Apesar da alta, quem gosta desse tipo de investimento não precisa sacar o que investiu nos últimos anos para reinvestir agora, com uma taxa mais favorável.
Segundo Mario Cezar Oliveira, educador financeiro da Abefin (Associação Brasileira de Educadores Financeiros), todo o montante aplicado na poupança, com o aumento da Selic, deve render 0,5% ao mês mais TR.
“A regra é aplicada para todos os depósitos a partir de 2012. Então, não é necessário tirar o depósito e reaplicar', disse.
Para ele, apesar do maior rendimento, a poupança continua com menor atratividade do que outros produtos de renda fixa. Os pontos a favor desse investimento são outros.
“A poupança tem segurança e praticidade. Então, não é o foco da rentabilidade até porque, pensando em rentabilidade real, a poupança já traz uma rentabilidade negativa', afirmou.
De acordo com Simone Pasianotto, economista-chefe da Reag Investimentos, apesar da alteração na regra de rentabilidade da poupança no Brasil, ela continuará perdendo para a inflação e, também, permanecerá menos interessante do que outros investimentos, como Tesouro Direto ou CDBs.
“Mesmo que a remuneração da poupança aumente um pouco, existem outros produtos de renda fixa mais interessantes no que diz respeito à rentabilidade esperada. Ou seja, a caderneta ainda ficaria atrás de títulos como Tesouro Selic ou CDBs, dependendo da remuneração destes', disse.
Segundo a economista, a poupança ainda perde nominalmente para a inflação, que já chega a mais de 10% nos últimos doze meses. Por isso, o investidor precisa procurar produtos com maiores rendimentos para se proteger dessa alta dos preços.
“Mesmo com uma remuneração um pouco maior, a poupança continua perdendo para a inflação. De acordo com dados da consultoria Economática, nos últimos 12 meses, a rentabilidade da poupança, descontada a inflação acumulada de 10,67%, foi negativa em 7,59%, o que seria a pior rentabilidade em termos reais da caderneta de poupança nas últimas três décadas', afirmou.
O Banco Central estuda mudar a regra de correção da caderneta de poupança, de acordo com o presidente da instituição, Roberto Campos Neto. Ele não deu detalhes de como seria essa alteração, mas a ideia é deixar a poupança mais próxima dos juros dos financiamentos imobiliários.
A mudança é uma reivindicação antiga de participantes do setor imobiliário, cuja principal fonte de recursos vem da poupança.
LEIA MAIS
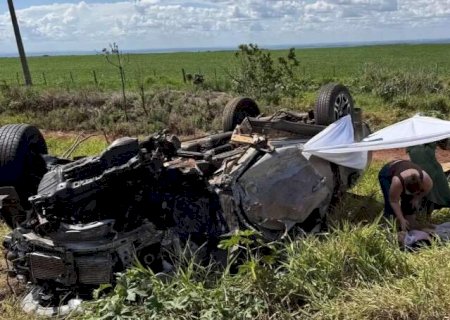
Família de Mato Grosso capota ao desviar de carreta que invadiu pista na MS-060



PRIMEIRA PÁGINA


Acidente de Trânsito
Família de Mato Grosso capota ao desviar de carreta que invadiu pista na MS-060