Agronegócios
Preços do milho caem até 22% desde setembro com entraves à exportação
Dólar abaixo de R$ 5 e indústria abastecida limitam a demanda. Recuperação depende da retomada das compras internas e do avanço dos embarques.
BATANEWS/OPR
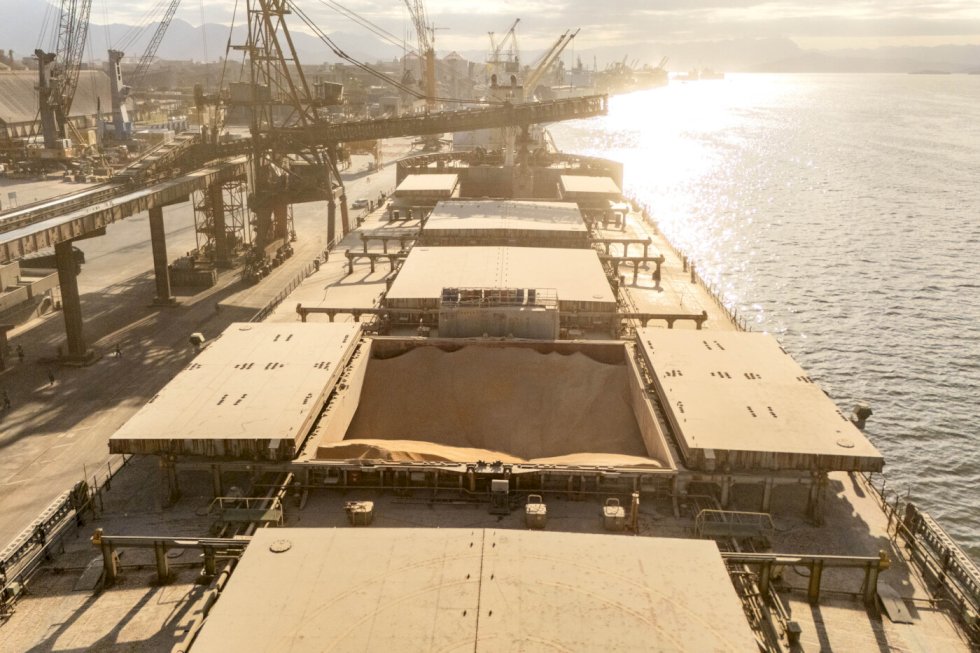
Os preços do milho recuaram desde setembro em importantes praças produtoras do Brasil, pressionados pela perda de competitividade das exportações e pelas dificuldades de escoamento da produção. Em Sorriso (MT), a saca caiu 22%, para R$ 41, enquanto em Rio Verde (GO) a retração foi de 19%, para R$ 50,20. Segundo análise da Biond Agro, a recuperação mais consistente depende da retomada das compras da indústria, esperada a partir de dezembro.
O ritmo dos embarques é um dos principais entraves à sustentação das cotações. Para atingir a estimativa de exportação de 38 milhões de toneladas em 2026, o Brasil precisaria embarcar 12 milhões de toneladas em novembro e dezembro. A programação de novembro, porém, segue reduzida.
A logística também limita o escoamento. Filas no Porto de Paranaguá, restrições nas hidrovias do Norte e fretes elevados dificultam o transporte, especialmente do milho produzido em Mato Grosso com destino aos portos do Sul. “O produtor enfrenta um mercado com menos compradores no curto prazo. A exportação perdeu força e a indústria ainda está abastecida, o que limita a capacidade de negociar preços melhores. Por enquanto, não há sinais suficientes para apostar em uma recuperação imediata', afirma Isabella Pliego, analista de inteligência e estratégia da Biond Agro.
Analista de inteligência e estratégia da Biond Agro, Isabella Pliego: “O produtor enfrenta um mercado com menos compradores no curto prazo. A exportação perdeu força e a indústria ainda está abastecida, o que limita a capacidade de negociar preços melhores' – Foto: Divulgação/Biond Agro
A pressão sobre o mercado brasileiro também reflete as perspectivas de maior oferta de milho nos Estados Unidos, que pesam sobre as cotações internacionais. Com os preços em Chicago em queda e o dólar abaixo de R$ 5, as vendas externas brasileiras perderam atratividade, direcionando maior volume do cereal ao mercado interno.
A demanda doméstica, entretanto, ainda não absorve essa oferta adicional. No Centro-Oeste, parte significativa da indústria está abastecida até novembro ou dezembro e deve negociar novos volumes conforme a necessidade de reposição dos estoques.
Um dos fatores que podem contribuir para o equilíbrio do mercado é a expansão da produção de etanol de milho. A Companhia Nacional de Abastecimento (Conab) projeta crescimento de 6,6% na produção do biocombustível na safra 2026/27. O efeito sobre as cotações, contudo, depende da evolução efetiva do consumo de milho pelas usinas e da retomada das compras industriais.
Diante da pressão sobre os preços, a Isabella recomenda que o produtor considere a necessidade de caixa, a disponibilidade de armazenagem e o calendário de recebimento da soja antes de definir o ritmo de comercialização do milho.
Quem precisa liberar espaço nos silos ou obter recursos para financiar a próxima etapa da safra pode negociar gradualmente com a indústria, priorizando lotes com entrega em prazo curto. Já produtores com capacidade de armazenamento e condições financeiras para adiar a venda podem avaliar alternativas no mercado futuro.
Na B3, o contrato de milho com vencimento em novembro fechou a R$ 65,40 por saca em 23 de outubro, enquanto o vencimento de março de 2027 encerrou a R$ 75,50. A diferença de R$ 10,10 por saca entre os contratos pode indicar uma oportunidade de comercialização futura, mas não representa ganho garantido: é necessário descontar os custos de armazenagem, financiamento e demais despesas envolvidas na retenção do grão. “Quem precisa liberar espaço ou fazer caixa não deve depender de uma alta no curto prazo. Para o produtor que pode guardar o milho, os contratos futuros oferecem uma alternativa, mas é preciso colocar os custos na conta antes de decidir', afirma Isabella.
Segundo a análise da consultoria, uma mudança antecipada no mercado dependeria de embarques mensais de 6 milhões a 7 milhões de toneladas em novembro e dezembro, de uma valorização do dólar acima de R$ 5,22 ou da normalização das hidrovias do Norte.
Até que esses fatores se concretizem, a perspectiva é de pressão sobre os preços no mercado disponível. Uma eventual sustentação a partir de dezembro dependerá principalmente da retomada da demanda interna e da capacidade de o país cumprir o programa de exportações previsto para o fim do ano.
LEIA MAIS


PRIMEIRA PÁGINA