Agricultura
Novo marco do seguro rural protege subvenção e cria incentivos ligados ao crédito
Lei 15.526/2026 torna despesas do PSR protegidas de contingenciamento e prevê condições diferenciadas de financiamento para operações com seguro.Compartilhe: Compartilhar no Facebook(abre em nova janela) Facebook Compartilhar no WhatsApp(abre em nova janela) WhatsApp Compartilhar no LinkedIn(abre em nova janela) LinkedIn Compartilhar no Telegram(abre em nova janela) Telegram
BATANEWS/REDAçãO
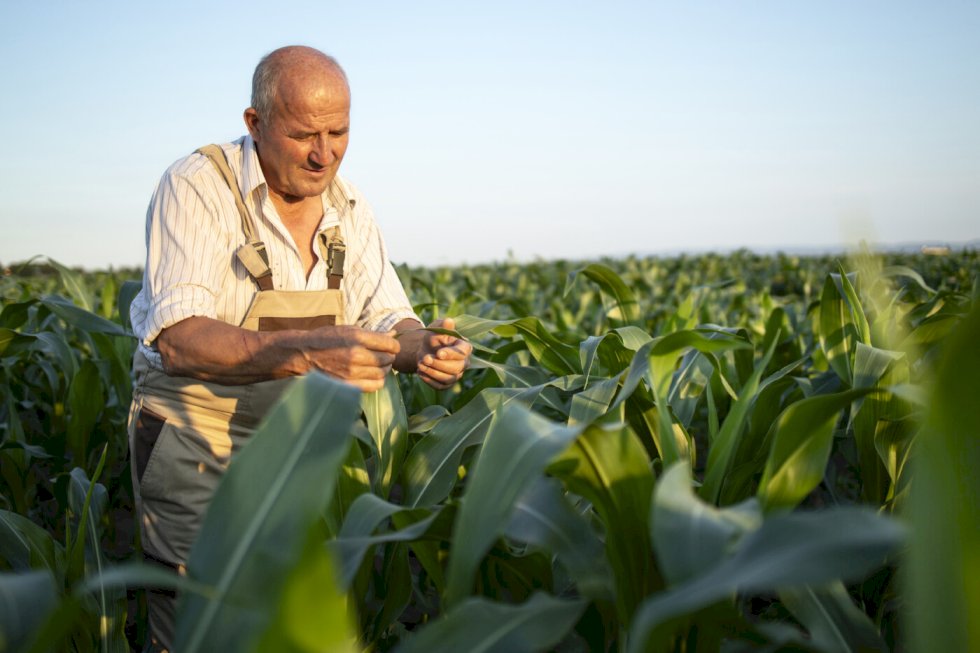
O seguro rural ganhou novas regras com a publicação da Lei 15.526/2026 no Diário Oficial da União, na quarta-feira (30). A legislação altera normas do seguro rural, do Programa de Subvenção ao Prêmio do Seguro Rural (PSR) e do fundo de cobertura suplementar de riscos. Entre as mudanças está a proteção dos recursos destinados à subvenção contra limitações de empenho e movimentação financeira.
Na prática, a medida busca dar maior previsibilidade à disponibilidade dos recursos utilizados pelo governo federal para subsidiar parte do prêmio pago pelo produtor na contratação das apólices. A partir de 2027, a gestão orçamentária do PSR também deverá acompanhar o calendário agrícola, de forma que a subvenção esteja disponível no período de contratação dos seguros.
Presidente do Sistema Faep, Ágide Eduardo Meneguette: “A proteção orçamentária dá mais segurança ao produtor para planejar a contratação antes do plantio” – Foto: Divulgação/Sistema Faep
A nova legislação teve participação do Sistema Faep em sua construção e é resultado do Projeto de Lei 2.951/2024. Para o presidente da entidade, Ágide Eduardo Meneguette, a proteção orçamentária pode facilitar o planejamento da contratação do seguro antes do plantio. “A proteção orçamentária dá mais segurança ao produtor para planejar a contratação antes do plantio. Sendo assim, a nova lei atende ao nosso clamor de que o seguro rural é fundamental para a sustentabilidade no campo e precisa ser valorizado e fomentado para evitar que, diante dos riscos, principalmente climáticos, a produção de alimentos fique totalmente descoberta', avalia.
Cobertura em queda
A mudança ocorre enquanto a contratação de seguro rural perdeu espaço no Paraná nos últimos anos. Dados da Confederação Nacional das Seguradoras (CNseg) divulgados pelo Sistema Faep apontam que a arrecadação do seguro rural no Estado caiu de R$ 2,3 bilhões em 2022 para R$ 1,9 bilhão em 2025, uma redução de 17%.
No mesmo período, a área segurada pelo Programa de Subvenção ao Prêmio do Seguro Rural recuou de 3,8 milhões de hectares, em 2021, para 1,25 milhão de hectares, em 2025. A redução foi de aproximadamente 67%.
A menor cobertura deixa uma parcela maior das lavouras exposta aos efeitos de eventos climáticos e outros riscos previstos nas apólices. Para produtores que recorrem ao crédito rural, perdas sem cobertura também podem comprometer a capacidade de pagamento das operações. “Parte significativa dessa queda está relacionada a cortes anunciados pelo governo federal, nos últimos anos, para o Programa de Subvenção ao Prêmio do Seguro Rural. Isso desestimula o agricultor e coloca toda a atividade em risco', diz Meneguette. “Com a sanção da lei, esperamos que isso seja remediado. Afinal, a legislação traz, entre outros, incentivos como redução nas taxas de juros e subsídio ao prêmio do seguro', completa.
Seguro e crédito
Uma das principais alterações da lei é a integração mais direta entre seguro e crédito rural. O contrato de seguro adquirido pelo produtor passa a integrar o conjunto de garantias das operações de crédito rural, observadas as condições estabelecidas pela legislação e pela regulamentação.
A lei também prevê que operações de crédito rural amparadas por seguro poderão ter condições favorecidas em relação a taxas de juros, prazos e limites. Também está prevista prioridade no acesso ao crédito, inclusive em prorrogações e renegociações, além da possibilidade de financiamento do prêmio do seguro.
A concessão desses benefícios dependerá das regras definidas pelo Poder Executivo e das características de cada operação. A legislação estabelece ainda que, quando se tratar de prioridade para prorrogação ou renegociação de determinadas operações disciplinadas pelo governo, a concessão será obrigatória.
A lógica é aproximar dois instrumentos que impactam diretamente a gestão financeira da propriedade: o seguro, que protege a produção diante de determinados riscos, e o crédito, utilizado para financiar o ciclo produtivo.
Mais regras para sinistros
O novo marco também estabelece regras específicas para a regulação e a liquidação de sinistros. Os contratos de seguro rural deverão informar os documentos exigidos do segurado e os prazos relacionados à análise das perdas.
Para sinistros que não dependam de colheita, corte ou liberação da área para vistoria presencial, a regulação deverá ocorrer em até 15 dias a partir da comunicação do sinistro. A liquidação deverá ocorrer em até 30 dias, contados da entrega dos documentos exigidos ou da realização da vistoria técnica presencial, quando necessária.
A legislação também determina que a lista de documentos exigidos seja objetiva e restrita àqueles cuja obtenção dependa exclusivamente do segurado e tenha relação direta com o sinistro.
Fundo de cobertura
Outro ponto do marco legal é a reorganização do fundo destinado à cobertura suplementar de riscos do seguro rural. Previsto em legislação desde 2010, o mecanismo poderá receber recursos da União e terá como finalidade complementar a cobertura de riscos, especialmente aqueles de maior escala.
A lei autoriza a participação, como cotistas, de seguradoras, resseguradoras, empresas da cadeia do agronegócio e cooperativas de produção agropecuária. Também estabelece que as operações do fundo considerem os critérios do zoneamento de riscos agropecuários.
Além disso, a nova legislação prevê a criação e disponibilização de bancos de dados públicos sobre operações de seguro rural, um manual com as regras da subvenção e comissões consultivas com participação de representantes de seguradoras e produtores.
A Lei 15.526/2026 entrou em vigor na data de sua publicação.
LEIA MAIS



PRIMEIRA PÁGINA