Agronegócios
Seguro rural encolhe no Brasil e preocupa especialistas: cobertura caiu quase 50% em 3 anos
Área protegida caiu 47% em 3 anos, enquanto perdas dos produtores aumentam; governo bloqueou subsídio e setor vê risco de colapso
BATANEWS/REDAçãO
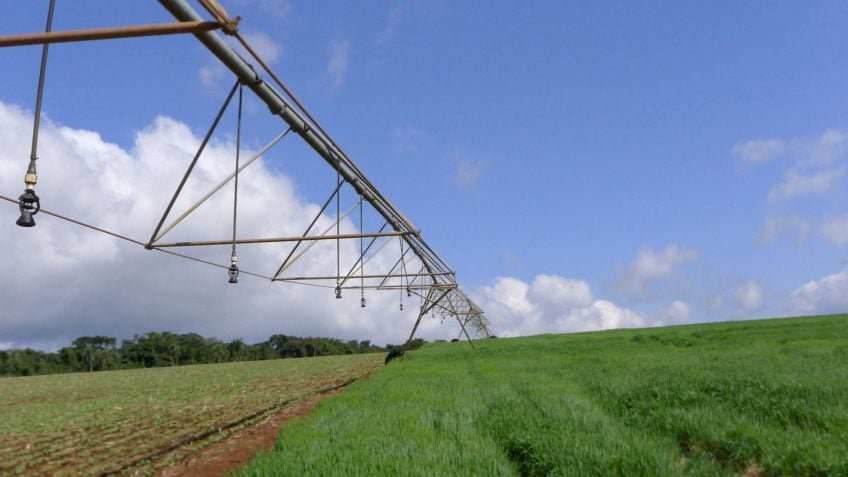
A área coberta por seguro rural no Brasil encolheu drasticamente nos últimos anos, mesmo diante do aumento de eventos climáticos extremos. Em 2021, 13,7 milhões de hectares estavam protegidos; em 2024, o número caiu para 7,2 milhões – apenas 7,6% da lavoura nacional. A tendência de queda segue em 2025, reacendendo o debate sobre soluções estruturais.
Um dos principais fatores é o bloqueio de 42% da verba destinada ao Programa de Subvenção Rural (PSR) pelo governo federal em junho. Com isso, a cobertura deve retroceder a níveis de 2018, quando pouco mais de 4 milhões de hectares tinham proteção securitária.
Enquanto o seguro rural recua no Brasil, as indenizações crescem. Só em 2024, foram pagos R$ 60,3 bilhões em compensações – alta de 7.622% em relação a 2013.
Entraves do setor
Produtores e especialistas apontam pelo menos quatro obstáculos principais para a expansão do seguro:
-
falta de previsibilidade orçamentária do governo;
-
custos elevados para os agricultores;
-
produtos pouco ajustados à realidade de culturas regionais;
-
baixa atratividade para seguradoras investirem no setor.
“Nosso pleito é de R$ 4 bilhões ao PSR. Neste ano, houve contingenciamento de cerca de R$ 450 milhões, o que trava o setor”, disse Esteves Colnago, vice-presidente de relações institucionais da CNSeg e ex-ministro do Planejamento.
Comparação internacional
O Brasil, com território três vezes maior que a Argentina, tem menos áreas agrícolas seguradas que o país vizinho. Em comparação com EUA e China, a diferença é ainda mais gritante: lá, quase metade das lavouras possui seguro rural.
Projeto no Senado
Uma saída pode vir com o PL 2.951/24, de autoria da senadora Tereza Cristina (PP-MS), que propõe:
-
blindar o PSR contra contingenciamentos;
-
permitir que o CMN crie incentivos como juros menores para produtores segurados;
-
criar um fundo de catástrofe.
A proposta já tem relatório pronto na CCJ (Comissão de Constituição e Justiça) e pode seguir diretamente para a Câmara.
Casos no campo
A falta de seguro já deixou marcas recentes:
-
em Ribeirão Preto (SP), incêndios em lavouras de cana em 2024 expuseram a ausência de produtos adequados;
-
em Avaré (SP), chuvas prolongadas causaram prejuízo de R$ 80 milhões na safra de feijão, levando metade dos produtores a recorrer ao seguro neste ano.
Caminhos para o futuro
Experiências internacionais mostram que o seguro rural pode ser mais que proteção: pode incentivar inovação. Em Israel, por exemplo, quem adota novas tecnologias agrícolas recebe descontos na contratação de seguro.
No Brasil, iniciativas como o Zarc (Zoneamento Agrícola de Risco Climático), da Embrapa, e startups de análise de microdados tentam modernizar a avaliação de risco e personalizar apólices.
“Com tecnologia, o seguro pode sair da concentração do Sul e Sudeste e avançar para regiões como o Centro-Oeste e o Matopiba, deixando o país mais equilibrado e protegido”, afirmou Vitor Ozaki, professor da USP.
O paradoxo brasileiro
O país segue ampliando sua produção e consolidando protagonismo no agronegócio mundial, mas a baixa cobertura securitária deixa agricultores vulneráveis. Nos últimos 10 anos, desastres climáticos custaram R$ 450 bilhões aos produtores, segundo a Confederação Nacional dos Municípios.
Enquanto a COP30 se aproxima, o desafio do seguro rural pode ganhar espaço como pauta estratégica, unindo sustentabilidade, tecnologia e segurança no campo.
LEIA MAIS



PRIMEIRA PÁGINA